Finančná rezerva: Prečo práve na 3 mesiace? (3. časť)
31.03.2026 (15:00)
Mať vlastnú rezervu, ktorá sa dá použiť kedykoľvek a načokoľvek, je výhodné. Človek nemusí byť nikomu vďačný ani zaviazaný. V krajnom prípadev núdzi pomôže aj pôžička, no požičané peniaze treba vrátiť aj úrokmi.
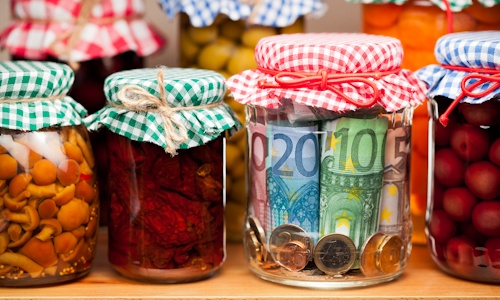
Aká vysoká má byť rezerva a kde ju treba mať uloženú? Univerzálne pravidlo neexistuje, medzi najčastejšie spomínanými odporúčaniami je uvádzaná trojmesačná rezerva uložená v banke.
Hrozba: Neschopnosť zaplatiť bežné výdavky
V rámci finančných odporúčaní sa pravidelne objavuje potreba mať železnú rezervu vo výške troch mesačných príjmov, resp. výdavkov. Má ísť o rýchlo dostupnú rezervu, z ktorej sa majú dať zaplatiť bežné výdavky domácnosti počas troch mesiacov.
Dôvod štvrťročnej rezervy je jednoduchý – väčšina ľudí si pri strate príjmu vie v tomto horizonte nájsť nový zdroj príjmov. Tri mesiace je vo väčšine bežných problémov dostatočne dlhý čas na zotavenie sa po fyzickej i psychickej stránke.
- Ktorý sporiaci účet sa oplatí v roku 2026?
- Ako sa pripraviť a čo robiť pri strate zamestnania?
- 10 finančných návykov, ktoré zlepšia vaše osobné financie
- Aj v jednoduchej veci ako je sporenie ľudia často robia veľké chyby
- Koľko dokáže ušetriť fajčiar, ak prestane fajčiť? Suma vás prekvapí
- Čo je finančná rezerva a aká je jej optimálna výška?
- BLOG: Sporenie
Riešenie: Majte železnú rezervu a keď ju ešte nemáte, začnite si ju vytvárať. Peniaze majú byť umiestnené napríklad v banke na sporiacom či mesačnom termínovanom účte. Ideálne sú produkty bez poplatkov, bez investičného rizika a bez dlhých lehôt na vyplatenie peňazí. Tieto produkty síce ponúkajú nízky výnos a ich nevýhodou je, že úspory sú vystavené inflácii, no ich primárnou úlohou je byť kedykoľvek naporúdzi. Až ďalšie úspory (ktoré presahujú trojmesačné výdavky) majú byť umiestnené tak, aby im inflácia neškodila.
>> Sledujte ďalšie časti
Zdroj: Pavel Škriniar, Ekonomická univerzita, Foto: redakcia
Tweet