Ako čítať výplatnú pásku?
23.10.2026 (16:15)
Ak rozumiete svojej výplatnej páske, viete si ľahšie skontrolovať, či vašu výplatu vypočítali správne. Chyba môže vzniknúť aj z nesprávne zadanej dochádzky.
Rozumieť výplatnej páske sa oplatí nielen pri nástupe do prvého zamestnania alebo po zvýšení platu. Pomáha overiť, či zamestnávateľ správne započítal odpracované hodiny, dovolenku, PN, nadčasy, odmeny a ďalšie príplatky. Zároveň môže upozorniť na daňové úľavy a benefity, vďaka ktorým môže zamestnancovi zostať v rodinnom rozpočte viac peňazí.
Ak niektorej položke nerozumiete, pýtajte sa mzdovej účtovníčky. Aj jednoduchá kontrola môže odhaliť chybu.
Čo všetko vyčítate z výplatnej pásky
Výplatnú pásku treba čítať od začiatku. Základom je hrubá mzda, z ktorej sa vypočítavajú povinné platby. Čistá mzda je suma po odpočítaní odvodov a dane, no z nej môžu ešte odísť ďalšie zrážky.Na páske sa môže objaviť aj celková cena práce, teda celkový náklad zamestnávateľa na zamestnanca. K hrubej mzde totiž zamestnávateľ odvádza ešte približne 36,2 % navyše na sociálne a zdravotné poistenie. Pri hrubej mzde 1 500 eur tak jeho celkový náklad predstavuje približne 2 043 eur, čiže 1 500 eur tvorí hrubá mzda a ďalších 543 eur odvody zamestnávateľa.
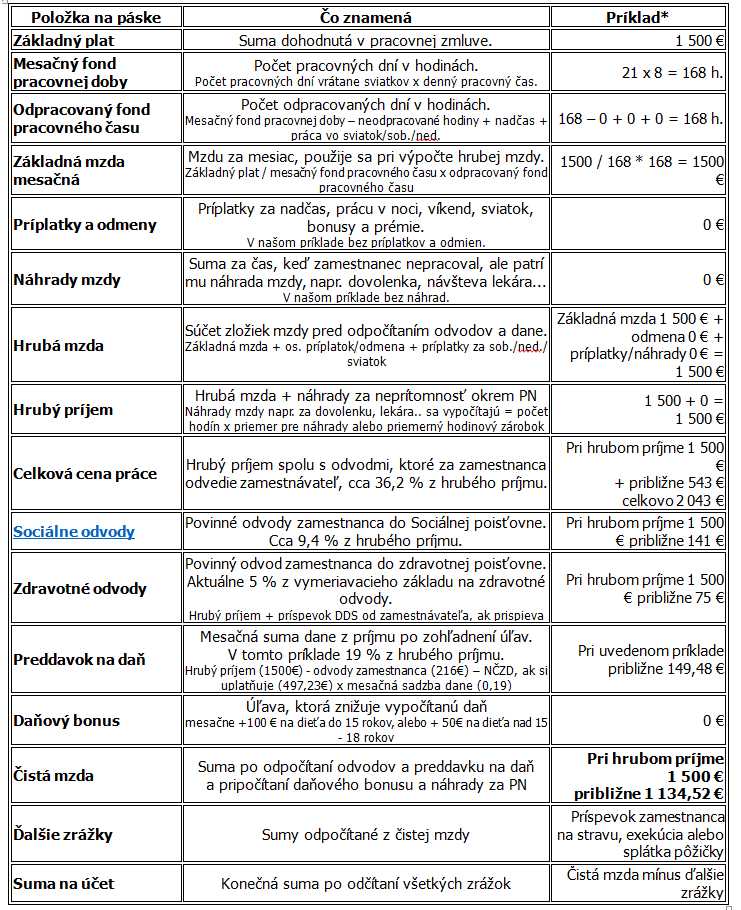
*Orientačný príklad pri bežnom pracovnom pomere. Konkrétna suma sa môže líšiť podľa situácie zamestnanca.
Čo môže výplatu zvýšiť
Výplata nemusí byť každý mesiac rovnaká, aj keď sa základná mzda v pracovnej zmluve nemení. Vyššiu sumu na výplatnej páske môže priniesť najmä: práca nadčas, v noci, cez víkend alebo vo sviatok, osobné ohodnotenie, prémie, bonusy a provízie, 13. plat alebo jednorazová odmena, náhrada mzdy za dovolenku, daňový bonus na dieťa, uplatnenie nezdaniteľnej časti základu dane.Mzdu môžu zvýšiť aj zamestnanecké benefity. Nemusíte ich uvidieť na výplatnej páske, ale môžu znižovať vaše výdavky (príspevok na stravu, dopravu, rekreáciu, vzdelávanie, doplnkové dôchodkové sporenie,...)
- Výška štátnej prémie k stavebnému sporeniu na rok 2027
- Ako sa pripraviť a čo robiť pri strate zamestnania?
- 10 finančných návykov, ktoré zlepšia vaše osobné financie
- Žiada od vás banka aktualizáciu údajov? Čo o vás chce vedieť a prečo?
Čo môže výplatu znížiť
Rovnako dôležité je vedieť, čo môže výplatu znížiť: PN, neplatené voľno, menej odpracovaných hodín, chýbajúci príplatok alebo odmena, vyššie odvody, neuplatnená nezdaniteľná časť základu dane, skončenie nároku na daňový bonus, exekučná zrážka, splátka zamestnaneckej pôžičky, spoluúčasť na stravovaní, príspevok do doplnkového dôchodkového sporenia.Dovolenka sama osebe neznamená automaticky nižšiu mzdu. Zamestnanec za ňu dostáva náhradu mzdy, ktorá sa vypočítava z priemerného zárobku za posledný kvartál. Preto môže byť suma v dovolenkovom mesiaci trochu odlišná od bežnej výplaty.
Zmeny v roku 2026, ktoré sa premietajú do výplaty
V roku 2026 sa do sumy, ktorá zamestnancom prichádza na účet, premietli vyššie zdravotné odvody, nové daňové pásma, zmeny pri PN, minimálnej mzde aj sviatkoch. Čo presne znamenajú v praxi, sumarizuje Zdenka Kiš, odborníčka na mzdy z PARTNERS.- Vyšší zdravotný odvod
- Nové daňové pásma
- 19 % do 3 665,28 eura,
- 25 % z časti nad 3 665,28 do 5 029,10 eura,
- 30 % z časti nad 5 029,10 do 6 250,86 eura,
- 35 % z časti nad 6 250,86 eura.
- Nezdaniteľná časť základu dane
V roku 2026 predstavuje ročná nezdaniteľná časť na daňovníka 5 966,73 eura. Pri mesačnom uplatňovaní ide o 497,23 eura. Zamestnanec si ju môže uplatňovať priebežne, ak má u zamestnávateľa podpísané príslušné vyhlásenie.
Na výplatnej páske môže byť uvedená napríklad ako „Úprava základu dane – daňovník/Nezd. časť základu dane 497,23“. Ak je pri položke nula alebo sa na páske vôbec nenachádza, treba si overiť, či má zamestnanec u zamestnávateľa podpísané vyhlásenie na uplatnenie nezdaniteľnej časti základu dane.
Finančná správa – nezdaniteľná časť za rok 2026
- Daňový bonus na deti
- 100 eur mesačne na dieťa do 15 rokov,
- 50 eur mesačne na dieťa od 15 do 18 rokov.
- Dlhšia PN platená zamestnávateľom
- Vyššia minimálna mzda
- Zmenené sviatky
Ročné zúčtovanie môže priniesť peniaze späť
Počas roka zamestnávateľ odvádza preddavky na daň. Po skončení roka sa vypočíta skutočná daňová povinnosť a porovná sa s tým, čo už zamestnanec zaplatil. Výsledkom môže byť preplatok, ale aj nedoplatok. Pri ročnom zúčtovaní sa môžu dodatočne zohľadniť ďalšie nezapočítané položky.Čo si skontrolovať každý mesiac
Väčšina mzdových účtovníkov používa špecializovaný softvér, no aj ten pracuje iba s údajmi, ktoré doň niekto zadá. Najdôležitejšie preto je skontrolovať, či údaje na páske zodpovedajú skutočnosti:- Porovnajte počet odpracovaných dní a hodín s vlastnou dochádzkou.
- Skontrolujte nadčasy, nočné smeny, prácu cez víkend a vo sviatok.
- Pozrite sa, či je správne započítaná dovolenka, PN, návšteva lekára, sprevádzanie rodinného príslušníka alebo iná neprítomnosť.
- Skontrolujte odmeny, bonusy, provízie a príplatky.
- Overte si, či sa uplatňuje nezdaniteľná časť základu dane a daňový bonus na deti.
- Prejdite všetky zrážky a pri neznámej položke si vyžiadajte vysvetlenie.
- Porovnajte čistú mzdu so sumou, ktorá vám skutočne prišla na účet.
- Výplatné pásky si odkladajte – môžu byť dôležité pri reklamácii aj pri ročnom zúčtovaní dane.
Zamestnávateľ nemôže výplatu svojvoľne znížiť o škodu, pokutu alebo manko. Zrážky nad rámec zákonných dôvodov si spravidla vyžadujú písomnú dohodu so zamestnancom.
Zdroj: Partners, Foto: pexels.con
Tweet