Oplatí sa mimoriadna splátka hypotéky, alebo si ponechať finančnú rezervu
21.10.2026 (08:30)
Úroky na hypotékach od jari stúpajú, situácia na finančnom trhu vyvoláva obavy. Ako tieto informácie ovplyvňujú naše finančné rozhodnutia? Je vhodný čas na mimoriadnu splátku hypotéky, alebo nie?
Dlžníkov, ktorým onedlho končí fixácia úrokovej sadzby, čakajú nové, podstatne vyššie sadzby. Môže ísť aj o dvojnásobok toho, čo platia v súčasnosti.
Pre tých, ktorí sa o svoje financie zaujímajú a na vyššie splátky sa pripravovali, to nebude až taký šok, ako pre tých ostatných. Simulovanie splácania vyššej sumy je ideálny spôsob, ako si zmenu nevšimnúť a zároveň si vybudovať rezervu na niekoľko mesačných splátok.
Splatiť mimoriadnu splátku, alebo nie?
Vyšší úrok znamená vyššiu preplatenosť a to je dôvod, prečo uvažujeme o mimoriadnej splátke. Na otázku, či mimoriadna splátka áno alebo nie, neexistuje univerzálna odpoveď správna pre každého. Závisí totiž od vašej finančnej situácie.- Komu sa (ne)oplatí mimoriadna splátka úveru/hypotéky
- Oplatí sa mimoriadna splátka pri refixácii?
- Zmeny v LTV pri hypotékach od 2027
- Dá mi banka hypotéku, ak pracujem na dohodu?
Na mimoriadne splátky sa dá pozerať aj cez prepočty. Úspory majú prinášať vyššie zhodnotenie než úroková sadzba dlhu. Ak máte peniaze uložené na účte v banke s úrokom 0%, a hypotéku splácate s úrokom 4,2%, na úsporach v porovnaní s dlhom máte nižšie úroky. V takom prípade je výhodnejšie znížiť dlh. Peniaze zainvestované napríklad do globálnych akcií majú potenciál zarobiť výrazne viac, no zhodnotenie nie je na rozdiel od úroku plateného banke garantované. Čím viac úrok hypotéky prekračuje 5 %, tým väčší zmysel dáva uprednostnenie mimoriadnej splátky pred investičnou rezervou.
- Hypotéka: Čo ak kúpna cena nehnuteľnosti je vyššia ako znalecký posudok či ocenenie bankou?
- BLOG: Hypotéky
- Aktuálne úrokové sadzby na hypotékach
- Aktuálne zľavy na hypotéky
Vývoj priemerných úrokových sadzieb úverov na bývanie pri vybraných fixáciách
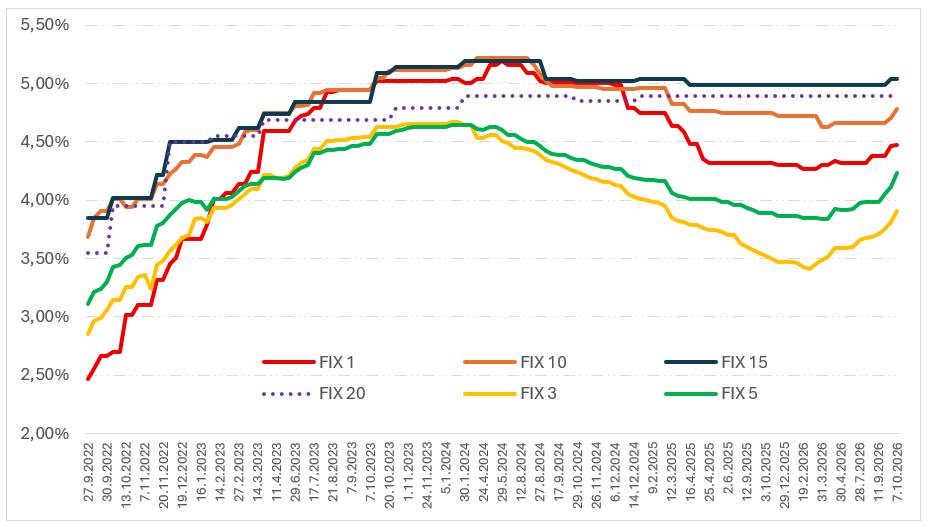
Zdroj: Pavel Škriniar, Ekonomická univerzita, Foto: pexels.com
Tweet